Preparado por: Ec. Jimmy Anastacio
Cámara Nacional de Pesquería
Entre enero y mayo de 2026, las importaciones extracomunitarias de atún procesado de la Unión Europea se contrajeron frente al nivel registrado en 2025. La contracción fue más intensa en valor que en volumen: las conservas disminuyeron 19 % en valor y 12,4 % en volumen, mientras los lomos disminuyeron 23,5 % y 14,7 %, respectivamente. No obstante, el volumen de ambos segmentos permaneció por encima de 2024, aunque con valores unitarios por kilo menores.
Conservas: 128,8 mil toneladas y € 575,2 millones con corte a mayo 2026. El valor medio cayó a € 4,47/kg, 7,5 % por debajo de 2025 y 12 % por debajo de 2024.
Lomos: 85,5 mil toneladas y € 395,6 millones con corte a mayo 2026. El valor medio descendió a € 4,63/kg, una reducción de 10,4 % frente a 2025 y 14 % por debajo de 2024.
La contracción de conservas se concentró en Alemania, Países Bajos, Francia, España y Bélgica. En contraste, Italia, Portugal, Chequia, Austria y Dinamarca fueron los principales mercados con expansión durante el periodo.
El mercado de lomos se concentra en España que representó 65 % del volumen e Italia 27 %. La caída de España y Portugal explicó prácticamente todo el ajuste, parcialmente compensado por Italia.
A pesar de la contracción de las importaciones de conservas, Ecuador fortaleció su liderazgo con 43,53 % del volumen extra-UE, pero redujo su participación en lomos a 13,22 %. La pérdida en lomos se concentró en España y Francia, pese al aumento de participación observado en Italia.
La competencia se desarrolla, en gran medida, bajo tratamientos arancelarios de 0 %. En el mercado de lomos, China colocó 85 % de su volumen bajo NMF 0 % y Filipinas utilizó principalmente SGP 0 %.
Alcance del análisis
El análisis comprende las importaciones de los Estados miembros de la Unión Europea desde países no miembros o extracomunitarios (extra-UE), acumuladas entre enero y mayo de 2024, 2025 y 2026. Las conservas agrupan las líneas arancelarias de atún y bonito clasificadas bajo el capítulo 16 del arancel comunitario; mientras que los lomos corresponden a las líneas identificadas como “lomos de atún”.
Los valores corresponden a datos obtenidos de las bases de datos de Eurostat. El valor medio de importación se calcula como euros divididos para kilogramos de peso neto, sin distinción por especie o partida arancelaria. Los datos de “régimen” describe el tratamiento arancelario reportado por Eurostat—NMF, SGP o preferencia—.
Dinámica agregada del mercado UE
Hasta mayo de 2026, las importaciones de la UE de conservas de atún redujeron 18,3 mil toneladas y € 135,2 millones frente a similar periodo 2025. Mientras que los lomos precocidos disminuyeron 14,8 mil toneladas y € 121,9 millones. Sin embargo, el volumen importado se ubicó por encima de los niveles de 2024.
La variación interanual en 2026 (ene.-may.) frente a 2025 fue del -12 % y -19 % en peso y valor, respectivamente, para las importaciones de conservas; mientras que para el caso de los lomos la variación en el peso importado fue del -14,7 % y -23,5 % en valor.
La diferencia entre la magnitud de variación entre el peso y valor monetario implica una reducción de valores unitarios de importación en 2026.
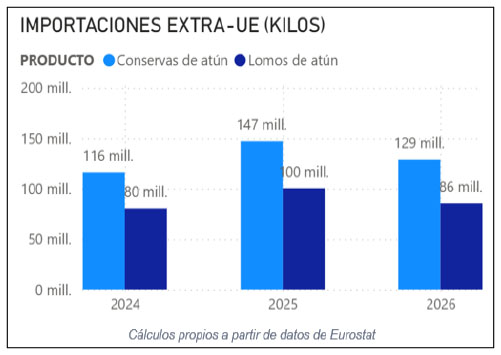
Figura 1. UE: Importaciones extracomunitarias de lomos y conservas de atún (enero-mayo, 2024-2026)
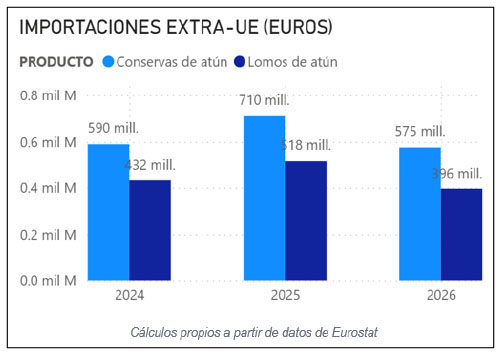
Cálculos propios a partir de datos de Eurostat
Desglose por mercados importadores Conservas de atún
Países Bajos, Alemania, Francia, España e Italia concentraron 82 % del volumen importado de conservas de atún. Países Bajos se mantuvo como principal puerta de entrada, con 27,33 mil toneladas importadas. No obstante, cuatro de los cinco principales mercados redujeron sus compras frente a 2025: Alemania explicó la mayor contracción absoluta del volumen importado, con 6,3 mil toneladas menos, seguida por Países Bajos (−5,0 mil), Francia (−4,3 mil) y España (−4,2 mil).
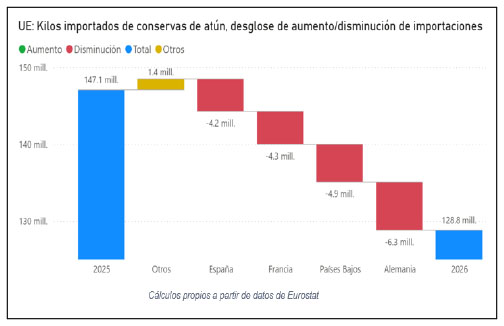
Cálculos propios a partir de datos de Eurostat
Italia fue la excepción entre los grandes compradores: aumentó 7,5 % en volumen y alcanzó 17.000 toneladas. Entre los mercados de menor tamaño también destacaron Portugal (+51,3 %), Chequia (+45 %), Austria (+60 %) y Dinamarca (+16,4 %). El crecimiento en estos destinos no compensó la caída de los cuatro grandes mercados, pero identifica espacios de expansión comercial.
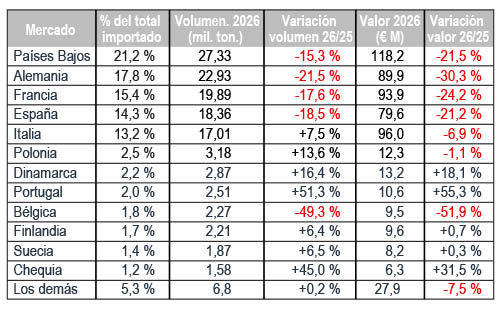
Tabla 1. UE: Importaciones extracomunitarias de conservas de atún por mercado de destino (ene-may; 2025-2026)
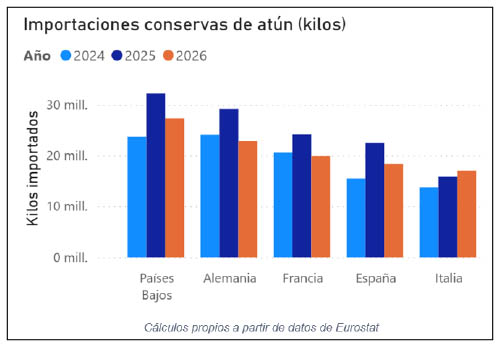
Figura 3. UE: Volumen importados por los 5 principales importadores de conservas de atún (ene-may; 2025-2026)
Lomos precocidos de atún
El mercado de lomos precocidos presenta una concentración mucho mayor que el de conservas. España absorbió 64,9 % del volumen e Italia 27,1 %; conjuntamente representaron 92 % de las importaciones extra-UE. En consecuencia, la dinámica agregada dependió principalmente de las decisiones de abastecimiento de las industrias española e italiana.
De enero a mayo, España redujo sus compras en 10,6 mil toneladas frente a 2025 y Portugal en 4,5 mil toneladas. Francia agregó una disminución de 0,8 mil toneladas. Italia, en contraste, incrementó su volumen en 1,4 mil toneladas (+6.3%), aunque el valor importado cayó 2,9%, reflejando menores valores promedio de importación por kilo.
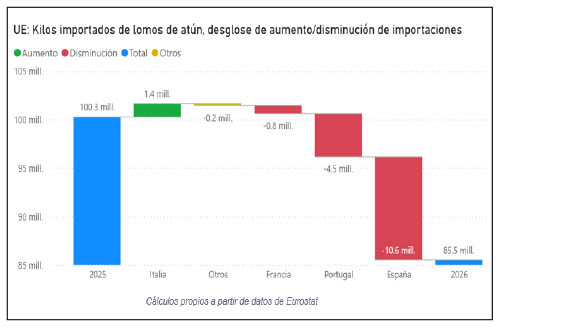
Figura 4. UE: Desglose de la variación de volumen importado de lomos de atún por mercado de destino (ene-may; 2025-2026)
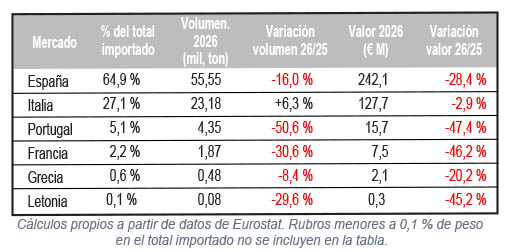
Tabla 2. UE: Importaciones extracomunitarias de lomos de atún por mercado de destino (ene-may; 2025-2026)
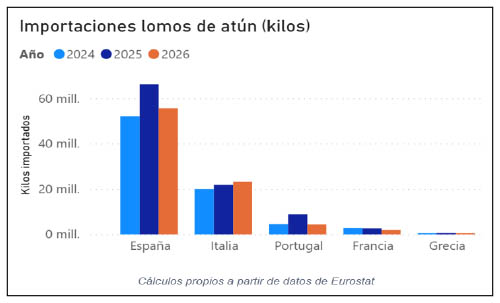
Figura 5. UE: Volumen importados por los 5 principales importadores de lomos de atún (ene.-may.; 2025-2026)
Cambios en participación de mercado por país proveedor
Conservas de atún
La UE importó 18.000 toneladas menos de conservas de atún entre enero y mayo 2026 frente a igual periodo 2025, de las cuales -6,8 mil toneladas correspondieron a menores compras desde Ecuador, -2,3 mil de Mauricio, -2,9 mil de Papúa Nueva Guinea, -2,3 mil de Ghana, -1,2 mil de Costa de Marfil. Filipinas y Vietnam, en contraste, incrementaron sus envíos en 1,4 mil y 0,6 mil toneladas, respectivamente.
A pesar de las menores ventas de Ecuador a este mercado, el país elevó su cuota por volumen de 42,76 % a 43,53 % (2025/2026) y se mantuvo como el principal proveedor, con 56,1 mil toneladas suministradas. Lo expuesto es relevante porque ocurrió en un contexto en el que mercado UE contrajo sus importaciones extracomunitarias.
Filipinas, Vietnam y El Salvador también ganaron participación de mercado frente a 2024 y 2025, mientras que Seychelles recuperó participación frente a 2025, pero permaneció por debajo de 2024.
En términos competitivos, la contracción del mercado no se distribuyó proporcionalmente. Ecuador y varios proveedores asiáticos ampliaron su participación de mercado, mientras Mauricio, Papúa Nueva Guinea, Ghana, Costa de Marfil y Perú retrocedieron frente a 2025.
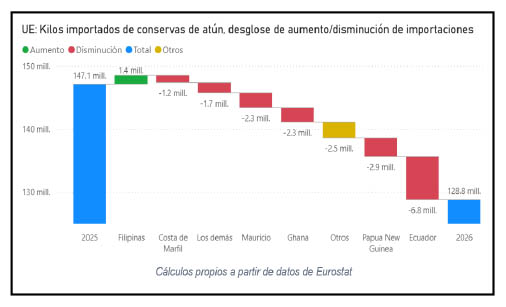
Figura 6. UE: aumento/disminución de importaciones por país proveedor, conservas de atún (ene.-may.; 2025-2026)
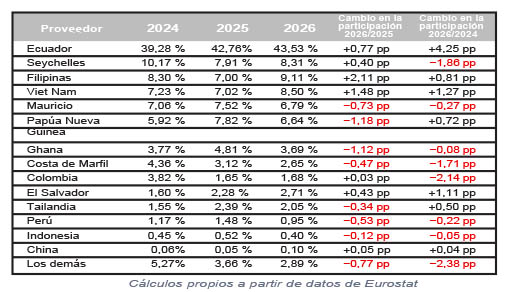
Tabla 3. UE: participaciones de mercado de países proveedores de conservas de atún (ene-may; 2024-2026)
El valor medio de las conservas importadas desde Ecuador fue € 4,45/kg, 5,3 % inferior a 2025. Ecuador se ubicó por encima de Filipinas (€ 3,90/kg), Vietnam (€ 3,71/kg) y Papúa Nueva Guinea (€ 3,98/kg), pero por debajo de Seychelles (€ 5,47/kg), El Salvador (€ 5,31/kg), Costa de Marfil (€ 5,07/kg) y Tailandia (€ 4,71/kg).
En este contexto, la dinámica de la participación de mercado de Ecuador se infiere no estuvo asociada al menor valor promedio de sus importaciones. Ecuador registró un valor promedio por kilo superior al de varios competidores de gran volumen y, al mismo tiempo, amplió su cuota en un escenario de contracción del mercado, lo cual puede estar asociado a factores como mejor posicionamiento comercial, condiciones de acceso y capacidad de abastecimiento. No obstante, la caída general de precios para este grupo de productos fue amplia y especialmente fuerte en Filipinas, Vietnam y Papua Nueva Guinea, países que registran los menores valores unitarios promedios de importación por kilo.
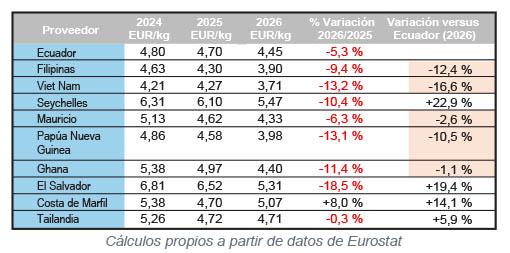
Tabla 4. UE: Valor promedio de importación de conservas de atún, EUR/kg (ene-may; 2024-2026)
Lomos precocidos de atún
Las importaciones totales de lomos precocidos de la UE se contrajeron -14,75 mil toneladas, en términos nominales la contracción recayó principalmente sobre Ecuador que vendió 5.000 toneladas menos en comparación a 2025(ene.-may.).
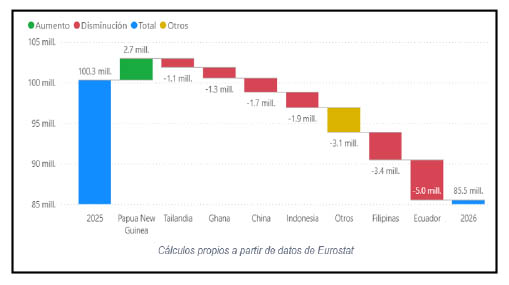
Figura 7. UE: aumento/disminución de importaciones por país proveedor, lomos de atún (ene-may; 2025-2026)
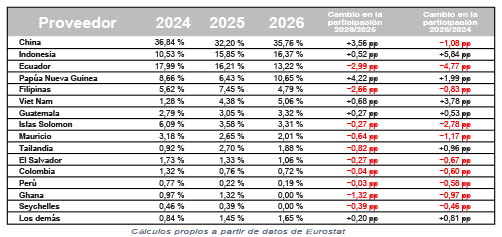
China continuó como principal proveedor de lomos, con 35,76 % del volumen, recuperando 3,56 puntos porcentuales frente a 2025, pero todavía 1,08 puntos por debajo de 2024. Indonesia consolidó una participación de 16,37 %; Papúa Nueva Guinea aumentó a 10,65 %; Vietnam alcanzó 5,06 %; y Guatemala 3,32 %. Estos cuatro proveedores superaron simultáneamente sus participaciones de 2024 y 2025.
Ecuador descendió en su participación de mercado de 17,99 % en 2024 y 16,21 % en 2025 a 13,22 % en 2026. Es importante advertir que la pérdida de participación no se explicaría únicamente por la reducción total del mercado, pues varios competidores ampliaron su presencia dentro del mismo contexto.
El valor medio de los lomos ecuatorianos fue € 5,02/kg, 8 % inferior a 2025. Por su parte, los lomos de China ingresaron a € 3,85/kg, 23,4 % por debajo de Ecuador, y concentró 35,76 % del volumen total importado. Papúa Nueva Guinea (€ 4,82/kg), Filipinas (€ 4,59/kg), Mauricio (€ 4,71/kg) y Tailandia (€ 4,31/kg) también presentaron valores inferiores a Ecuador.
Indonesia registró € 5,16/kg, 2,7 % por encima de Ecuador, pero amplió su participación de 15 85 % en 2025 a 16,37 % en 2026. Vietnam mostró un comportamiento diferente: su valor medio por kilo aumentó 15 % hasta € 5,57/kg y, aun así, ganó participación.
Por tanto, la pérdida ecuatoriana no puede atribuirse exclusivamente a precios; también puede reflejar cambios en contratos, composición de producto, origen de materia prima, capacidad de entrega o estrategias de aprovisionamiento de la industria europea.
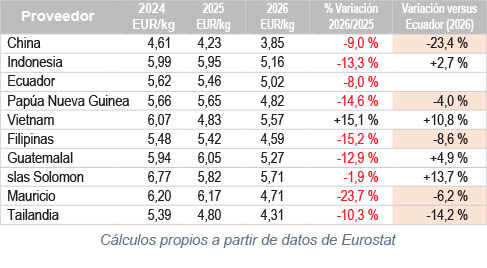
Tabla 6. UE: Valor promedio de importación de lomos precocidos de atún, EUR/kg (ene.-may.; 2024-2026)
En 2026, en lomos precocidos, el acceso preferencial de Ecuador sigue siendo relevante, pero no constituye una ventaja ante la política de contingentes. China, que capturó el 35,76 % de la participación de mercado, colocó el 85 % de su volumen bajo NMF 0 %, lo que le permite combinar escala y un valor medio 23,4% inferior al producto de Ecuador sin enfrentar una carga arancelaria en la mayor parte de sus operaciones. Filipinas y varios países del Pacífico también acceden mayoritariamente a 0 %.
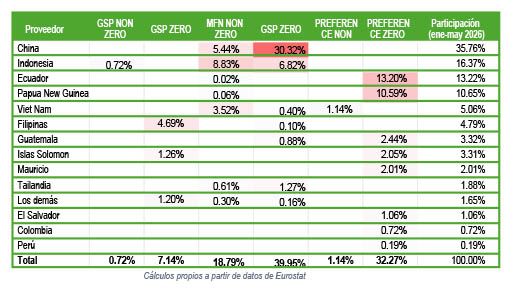
Tabla 7. UE: Importaciones de lomos precocidos por país proveedor y régimen (ene.-may., 2026)
Indonesia y Vietnam muestran una composición más heterogénea y una proporción importante bajo tratamientos distintos de 0 %. Sin embargo, ambos ganaron participación por volumen. Esto implica que el arancel es un componente de competitividad, pero también puede haber otros factores relacionados con el precio, producto o relaciones de suministro.
Conclusiones
El mercado de importaciones extra-UE se ajustó frente a 2025, pero mantuvo volúmenes superiores a 2024. La caída de valor fue amplificada por una reducción del valor promedio de importación por kilo.
- En conservas, Ecuador ganó participación agregada y avanzó en Italia, Francia, Polonia, Dinamarca, Finlandia y otros mercados, aun cuando varios grandes compradores redujeron demanda, como España y Países Bajos, donde se perdió participación.
- En lomos, las pérdidas de Ecuador recaen sobre el mercado español, el peso de 65 % en las importaciones europeas y la caída de la participación de Ecuador a 11 % explican buena parte del deterioro agregado. A esta dinámica se suman los resultados en el mercado francés.
- En contraste, Italia aumentó el volumen importado de conservas y lomos, mientras Ecuador ganó participación en ambos segmentos.
- La preferencia arancelaria de 0 % de Ecuador es una condición necesaria para competir, pero no suficiente. En lomos, China, Filipinas, Papúa Nueva Guinea y otros proveedores también colocan la mayor parte de sus envíos a 0 %.
La comparación de valores medios por kilo muestra: competencia de bajo precio, principalmente de China en lomos y de Vietnam/Filipinas en conservas; y competencia de proveedores con valores superiores que aun así ganan cuota, como Vietnam en lomos.